云枢日报
养一个孩子的成本,这些年被反复算过。从产检到分娩,从尿布到辅食,每一笔都明码标价。有人做过统计,一线城市把孩子养到十八岁,少说也要几十万,上不封顶。这数字听着吓人,摊到每个月,其实就是工资条上被划走的那一块。年轻父母不是不会花钱,是得决定先花在哪。换大房子还是先换车,报早教还是存定期,每个选择背后都有一张家庭资产负债表。孩子睡在车里,那张表在大人脑子里翻来覆去。
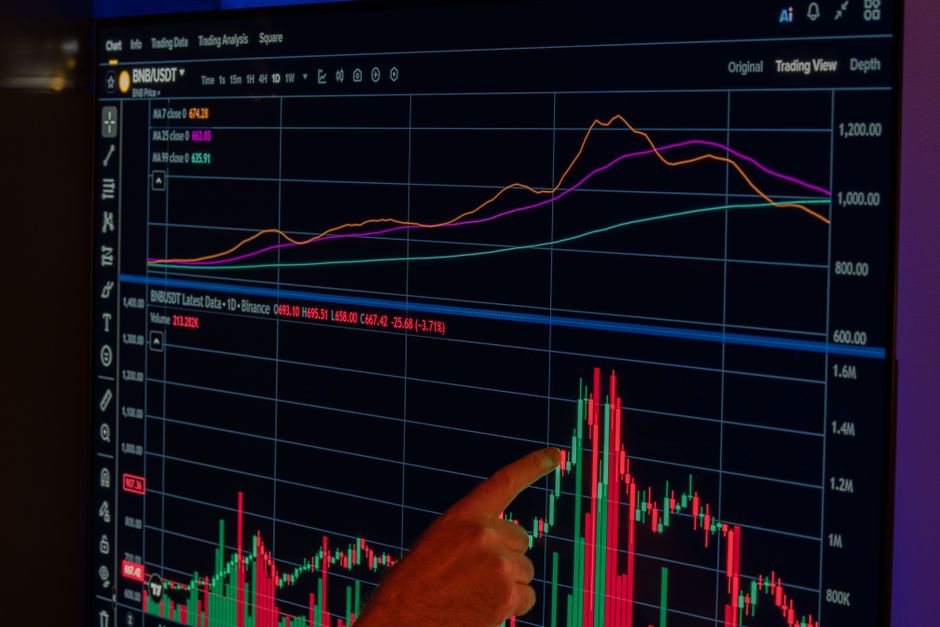
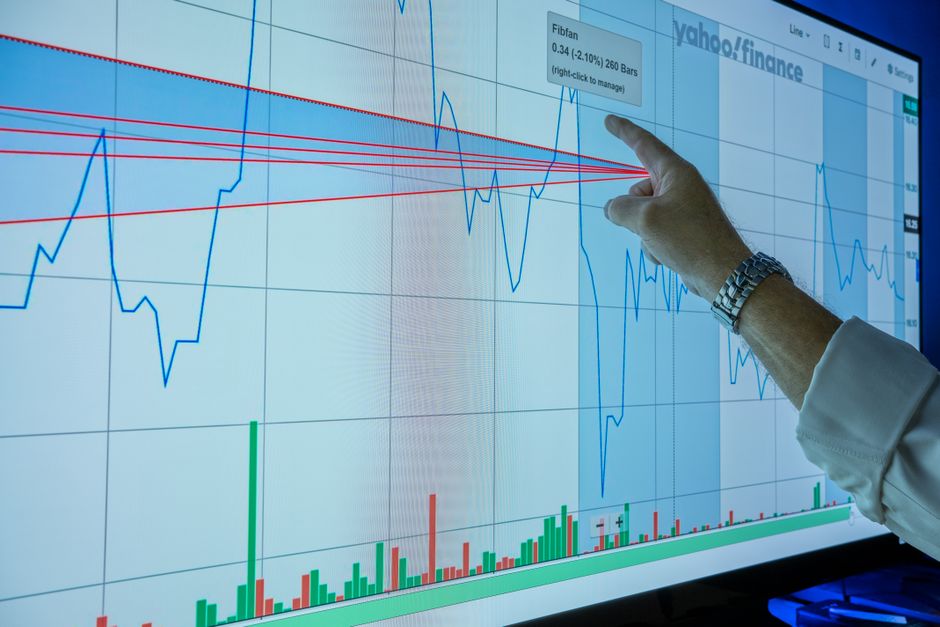
钱从哪儿来,又往哪儿去,这是财经最朴素的追问。多数家庭靠工资,工资涨得慢,开销涨得快。于是有人琢磨副业,有人研究理财,有人把闲钱放进货币基金,图个比活期高一点的利息。收益高一点,风险也跟着来。股票、基金、债券,名字听着专业,说到底就是把手里的钱借给别人或者投给企业,换一个不确定的回报。婴儿车旁边的父母未必懂K线图,但他们知道,钱放着不动会变薄。
通胀是个慢动作。今天一百块能买的东西,过几年可能就得一百二。孩子长得快,衣服鞋子几个月就换,钱在手里还没捂热就出去了。储蓄是必要的,可光储蓄跑不赢物价。于是有人买黄金,有人买保险,有人咬牙凑首付买套小房子。房子既是住处,也是普通家庭最大的一笔资产。房价涨跌牵动神经,因为那里面压着两代人的积蓄。婴儿车推过小区门口的中介橱窗,玻璃上贴的单价,比任何经济学教材都直白。
教育是另一本账。公立便宜,私立贵,课外班另算。家长一边抱怨内卷,一边往里投钱,因为谁也不敢拿孩子的前途赌。这笔投入的回报周期很长,长到无法精确计算。有人把它看作消费,有人把它看作投资。不管怎么归类,钱是实实在在花出去了。孩子睡醒之前,大人已经把下个月的预算排了一遍。财经不是冷冰冰的数字,它是每个家庭在有限收入里做出的取舍。
孩子醒了,哼哼两声,妈妈把手机收起来,弯腰去抱他。公园里其他家长也陆续起身,推着车往家走。明天开盘,该定投的定投,该还贷的还贷。日子就这么一天天过,账本一页页翻。那个熟睡的孩子将来会长大,会问钱是什么,会自己挣,自己花,自己攒。到那时候,他也会推着另一辆婴儿车,站在同样的路口,算着差不多的账。财经这件事,说到底就是一代人替下一代人打算,打算得过来最好,打算不过来也得打算。